


“شفاف” خاص
بدأت تبرز داخل النظام المصرفي تداعيات مقلقة من إرث حقبة :صيرفة”. إذ تفيد تقارير أن مئات من موظفي المصارف من ذوي الرتب الوظيفية المتدنية نسبيًا يواجهون تقديرات ضريبية كبيرة، لأن حساباتهم الشخصية استُخدمت لتمرير معاملات عبر منصة “صيرفة” لصالح مستفيدين من أصحاب الثروات أو النفوذ. والسؤال الأساسي بسيط: هل ينبغي أن تقع المسؤولية على الموظف الذي ظهر اسمه على الحساب، أم على أولئك الذين نظّموا المعاملات واستحوذوا على الأرباح؟
ووفقًا لمصادر مصرفية وأشخاص مطلعين على هذه الحالات، ربما استُخدم أكثر من 300 حساب لموظفين في عدد من المؤسسات كقنوات لتمرير المعاملات. وفي ذروة عمل “صيرفة”، كان مصرف لبنان يبيع الدولارات بسعر صرف كان غالبًا أكثر ملاءمة من سعر السوق الموازية. ونظرًا إلى أن الوصول إلى المنصة كان محدودًا وأن النظام كان يعمل وفق نظام “كوتا”، ففقد أتاحت الحسابات الإضافية تمرير أحجام أكبر من المعاملات والتحايل على القيود.
يساعد تقرير “المرصد الاقتصادي للبنان” الصادر عن البنك الدولي في مايو/أيار 2023 على تفسير هذه الحوافز. فقد وصف “صيرفة” بأنها أداة نقدية ضعيفة وغير فعّالة لم تُنتج سوى استقرارٍ قصير الأمد في سعر الصرف. وأوجد الفارق بين سعر صيرفة وسعر السوق الموازية فرصة مربحة للمراجحة (arbitrage)، في حين كان الوصول إلى المنصة يفتقر إلى الشفافية ويتسم بعدم المساواة. وقدّر البنك الدولي أن المشاركين من جهة الشراء ربما حققوا أكثر من 2.5 مليار دولار من أرباح المراجحة (arbitrage) منذ إطلاق المنصة وحتى أوائل عام 2023.
وكان ذلك الرقم تقديرًا لمكاسب المراجحة (arbitrage) المحتملة، وليس حسابًا مدققًا للخسائر المباشرة التي تكبّدها مصرف لبنان. ومع ذلك، كانت الخلاصة الأوسع واضحة: فقد استُخدمت موارد النقد الأجنبي الشحيحة من دون شفافية كافية بشأن الجهات التي حصلت على الدولارات أو احتفظت بالمكاسب الاقتصادية منها. ولم تعالج “صيرفة” أسباب انخفاض قيمة الليرة؛ بل أعادت توزيع القيمة لصالح من كانت لديهم إمكانية الوصول إليها.
وفقًا للإفادات المقدَّمة، لجأت إدارات بعض المصارف إلى الأشخاص الذين كانت تملك أكبر قدر من النفوذ عليهم: الموظفين المبتدئين. كان كثير منهم يتقاضون نحو 800 دولار شهريًا، ومع ذلك جرى تمرير معاملات تفوق قيمتها رواتبهم بكثير عبر حساباتهم الشخصية. وقال الموظفون إن رؤساءهم طلبوا منهم تلك الترتيبات أو شجّعوهم عليها أو مارسوا ضغوطًا عليهم للقيام بها، وإنهم كانوا يعتقدون أن هذه الترتيبات كانت معروفة لدى مؤسساتهم وتحظى بحمايتها.
وهذا الاختلال في ميزان القوى مهم. فالطلب الصادر عن أشخاص يتحكمون في راتب الموظف وترقيته واستمراره في العمل – ولا سيما خلال واحدة من أسوأ الأزمات الاقتصادية التي شهدها لبنان – لا يمكن التعامل معه باعتباره صفقة عادية بين طرفين متساويين. فقد قدّم الموظفون أسماءهم وحساباتهم؛ بينما قدّم آخرون الأموال، ونظّموا المعاملات، ويُزعم أنهم احتفظوا بالعائدات.
ويشير حجم هذه العمليات وتكرارها إلى ممارسة منهجية نُفِّذت على مستوى الفروع، وليس إلى مئات قرارات التداول العفوية والمتطابقة التي اتخذها موظفون منخفضو الأجر. وإذا كان قد جرى استخدام أكثر من 300 حساب بطريقة مماثلة، فإن الأسئلة المناسبة هي: من اختار هذه الحسابات؟ ومن أجاز المعاملات؟ ومن أين أتت الليرات اللبنانية؟ وإلى أين ذهبت الدولارات التي جرى شراؤها في نهاية المطاف؟
ويبدو أن مصرفًا كبيرًا واحدًا على الأقل قد أدرك خطورة هذا السلوك. ووفقًا لمصادر، فقد فَصَلَ المصرف الأشخاص الذين خَلصَ إلى أنهم مسؤولون عن السماح بحدوث تلك الترتيبات. وتشير هذه الاستجابة إلى أن المعاملات كانت تستدعي تحقيقًا داخليًا واتخاذ إجراءات تأديبية. وينبغي للمؤسسات الأخرى أن تكشف ما إذا كانت قد أجرت مراجعات مماثلة، وما إذا كانت المسؤولية قد امتدت إلى ما هو أبعد من الموظفين المبتدئين لتشمل إدارة الفروع أو الإدارة العليا.
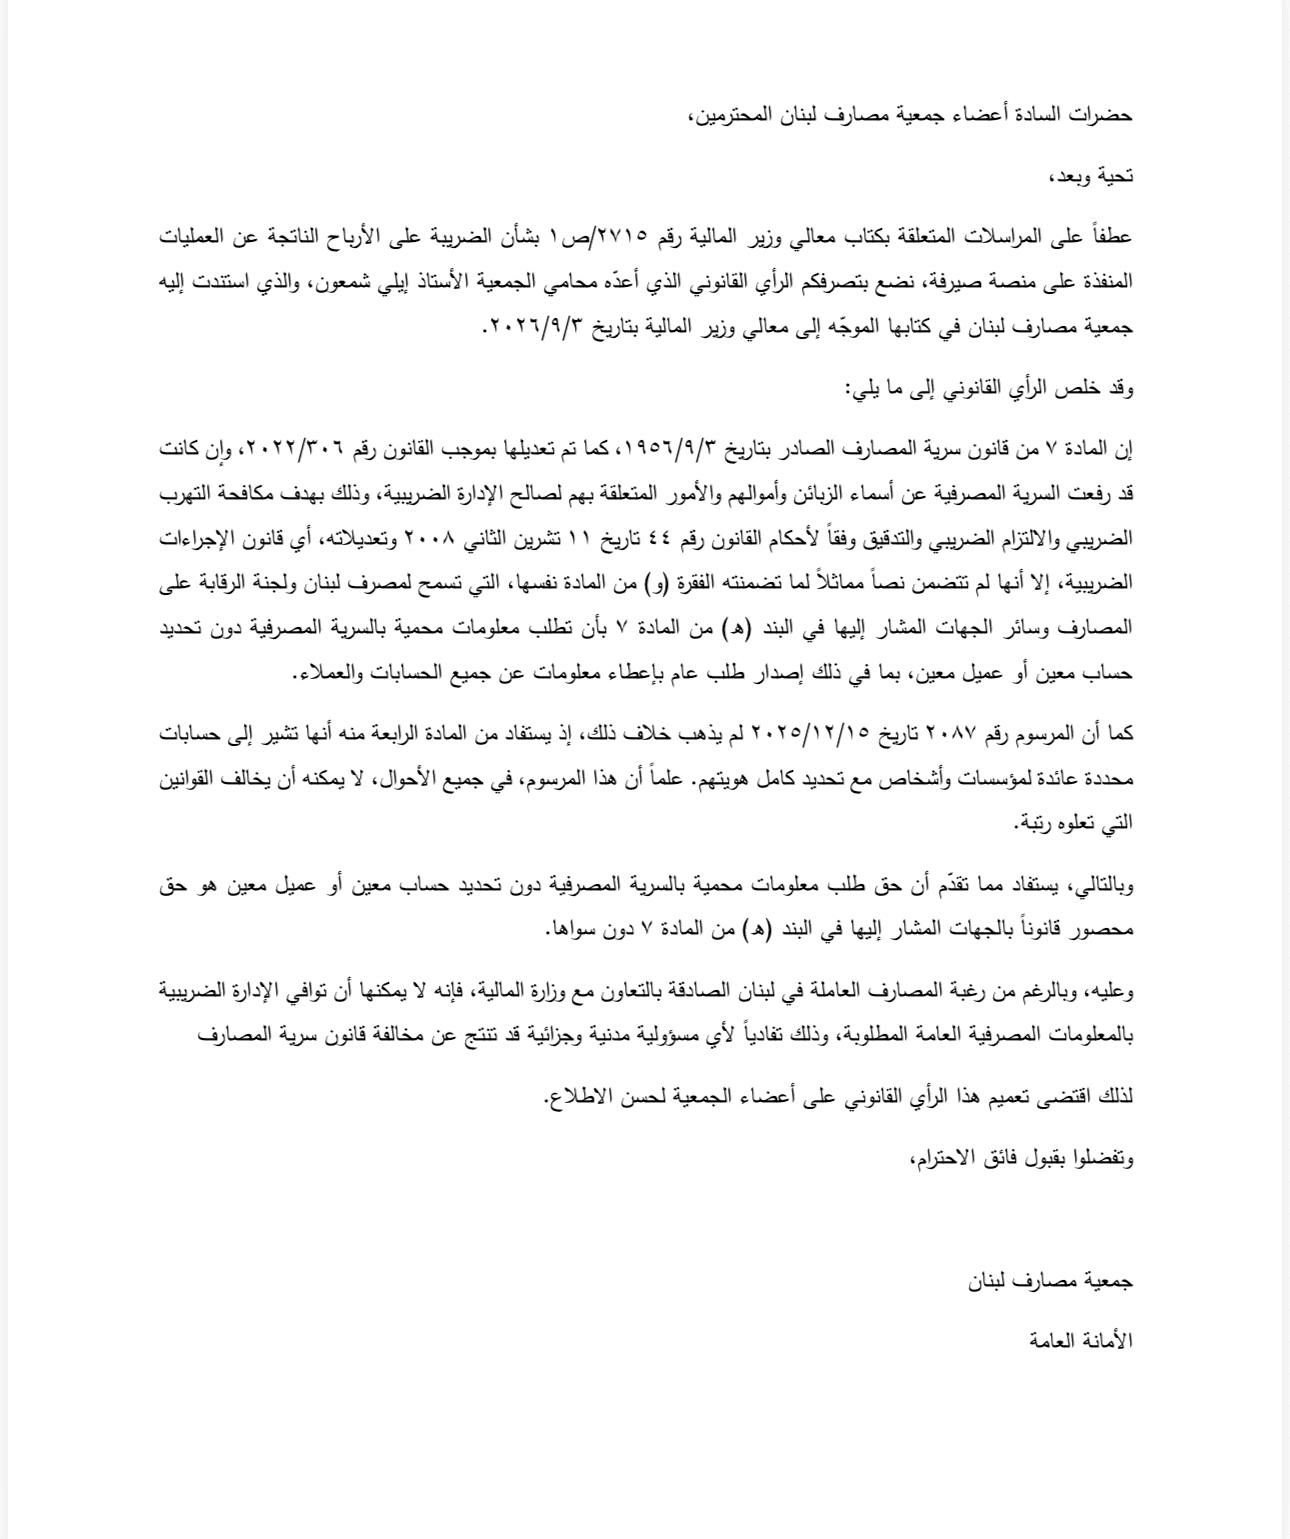
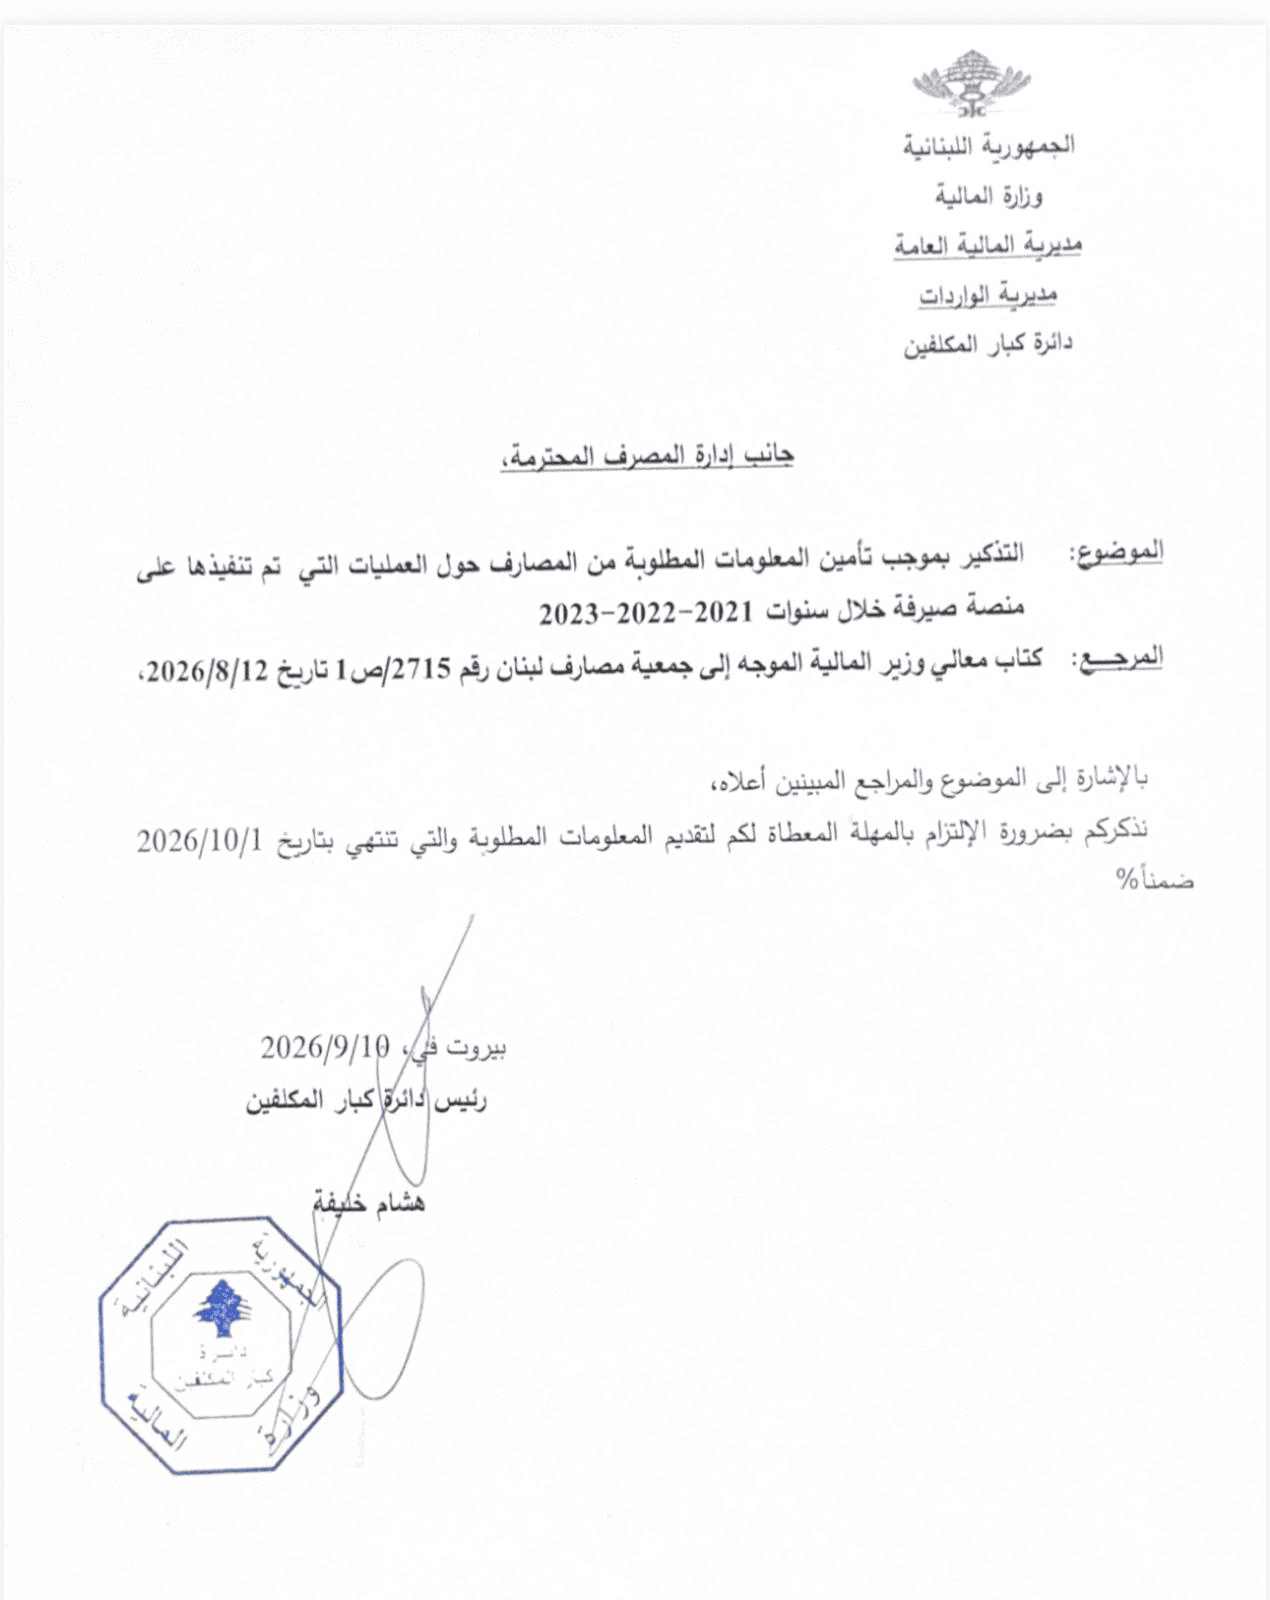
وتسعى وزارة المالية الآن إلى تحصيل ضريبة بنسبة 17 في المئة على الأرباح المنسوبة إلى معاملات “صيرفة”. إن فرض الضرائب على الأرباح الحقيقية أمر معقول. لكن المشكلة تكمن في أن صاحب الحساب المسجّل قد لا يكون الشخص الذي حصل على الأموال. ويُقال إن موظفين كانوا يكسبون أقل من 10,000 دولار سنويًا يواجهون تقديرات ضريبية تبلغ 20,000 دولاراً أو أكثر، عن أرباح يقولون إنها كانت تعود إلى أشخاص آخرين.
وهناك طريقة مباشرة لاختبار هذه الادعاءات. يمكن للوزارة أن تشترط دفع ضريبة “صيرفة” مباشرة من الحساب نفسه الذي أُجريت من خلاله المعاملات المعنية. فإذا كان العديد من هذه الحسابات يفتقر إلى الأموال اللازمة وسجّل حالات تخلّف عن السداد، رغم أنها تبدو على الورق وكأنها حققت أرباحًا كبيرة، فسيكون ذلك دليلًا قويًا على أن أصحاب الحسابات لم يحتفظوا بالمكاسب الاقتصادية. ولن يحدد ذلك، بحد ذاته، المستفيد النهائي، لكنه سيمنح السلطات أساسًا واضحًا لتتبّع الأموال بشكل أعمق والتحقق مما إذا كانت حسابات الموظفين قد استُخدمت كحسابات وهمية لتمرير المعاملات.
تقاوم المصارف الإفصاح عن الحسابات المعنية أمام وزارة المالية، متذرعةً بالسرية المصرفية. وهذا الموقف يصعب التوفيق بينه وبين الممارسة الضريبية القائمة. فوزارة المالية أصلًا تفرض الضرائب على الفوائد المتحققة من الودائع المصرفية، وقد زوّدت المصارف السلطات الضريبية بالمعلومات المتعلقة بالحسابات المطلوبة لتقييم تلك الضريبة أو تحصيلها. وبالتالي، هناك سابقة لتزويد السلطات الضريبية بالمعلومات المرتبطة بحسابات العملاء. ولا ينبغي أن تتحول السرية المصرفية إلى حُصن انتقائي عندما يتعلق الأمر بالأرباح الناتجة عن منصة مدعومة من الدولة لتداول العملات الأجنبية.
ينبغي أن تعيد مراجعة جنائية مالية تتبّعَ السلسلة كاملة: مصدر الليرات اللبنانية، وحساب الموظف المستخدم لشراء الدولارات عبر “صيرفة”، والجهة التي وصلت إليها الدولارات، وهوية المستفيد النهائي. وينبغي أن تكون لدى مصرف لبنان، ولجنة الرقابة على المصارف، ووزارة المالية السجلات اللازمة للقيام بذلك عبر القنوات الرقابية والضريبية القانونية.
كانت لدى المؤسسات التي سمحت بتلك المعاملات أقسام لـ”الامتثال” (compliance)، ومديرون كبار، ومدققون، وأنظمة للمراقبة. ولا ينبغي لحساب يعود إلى موظف يتقاضى بضع مئات من الدولارات شهريًا أن تمرَّ عبرهُ أحجامٌ من المعاملات لا تتناسب بصورة صارخة مع وضعه المالي، من دون أن يثير ذلك تساؤلات. وإذا كانت الإدارة قد أمرت باستخدام حساب الموظف، أو سهّلت ذلك، أو سمحت، عن عِلم، باستخدامه لمصلحة طرف ثالث، فلا يمكن تحميل المسؤولية إلى الموظف الأدنى رتبة عندما تصل فاتورة الضريبة.
الحل ليس التخلي عن ضريبة “صيرفة”. بل يكمن في فرض الضريبة على المستفيدين الحقيقيين. وينبغي للوزارة أن تعلّق التقييمات الضريبية المتنازع عليها بحق الموظفين، ريثما تحصل على سجلات المعاملات، وأن تطبّق اختبار الدفع من الحساب نفسه، وأن تتتبّع العائدات. وحيث تُظهر الأدلة أن حسابًا ما استُخدم كقناة عبور، ينبغي للمحققين ملاحقة الذين نظّموا المعاملة واحتفظوا بالأرباح.
لا يستطيع لبنان تصحيح التجاوزات المرتبطة بـ”صيرفة” من خلال تحميل أشخاص في أسفل الهرم المسؤولية الضريبية. ولا ينبغي أن تكون الإجحاف الأخير لمنصة “صيرفة” هو أن يحتفظ أصحابُ النفوذ بالمكاسب، بينما يُترك الموظفون المبتدئون لمواجهة الفَرض الضريبي.