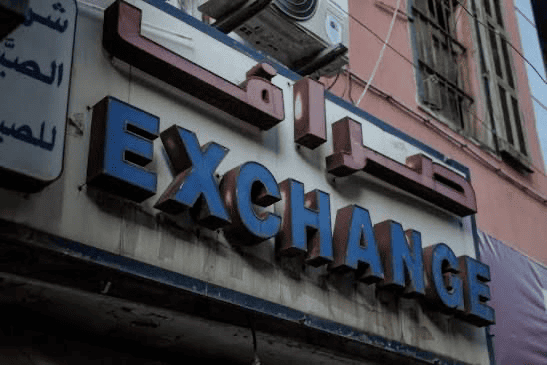بعد نحو سبع سنوات على انهيار القطاع المصرفي اللبناني، لم تعد الأضرار تقتصر على الودائع المجمّدة. فقد أدّى النقص المزمن في الائتمان المتاح إلى ترك الشركات تكافح لتمويل عملياتها، فيما باتت الأسر تبحث عن المال من أي مصدر متاح.
وتكشف شهادات بدأت تتوالى من قلب هذا الفراغ المالي عن نشوء سوق إقراض استغلالية، يحصل فيها المحتاجون إلى السيولة العاجلة على الأموال مقابل فوائد فاحشة، فيما قد يؤدي التعثّر في السداد إلى تعريض منزل العائلة أو ممتلكاتها لخطر المصادرة أو الفقدان.
تعافٍ محدود للإقراض المصرفي
بدأ الإقراض المصرفي يتعافى تدريجياً، لكنه لا يزال محدوداً للغاية.
فقد أظهرت المراجعة الاقتصادية الكلية الصادرة عن مصرف لبنان في كانون الأول 2025 أن القروض والتسليفات الجديدة بلغت 794 مليون دولار، مقارنةً بـ418 مليون دولار قبل عام. ورغم هذه الزيادة، لم تتجاوز القروض الجديدة نسبة 2.5% من الناتج المحلي الإجمالي الاسمي.
وخلص المصرف المركزي إلى أن الائتمان المصرفي لا يزال يؤدي دوراً محدوداً في تمويل النشاط الاقتصادي.
واستأنفت بعض المصارف تقديم قروض شخصية صغيرة، بما فيها قروض تمويل السيارات، إضافةً إلى تسهيلات قصيرة الأجل للتجار. غير أن هذه الخدمات تبقى بعيدة جداً عن حجم الإقراض الذي كان متاحاً قبل الانهيار.
وفي تقرير نشره في حزيران 2025، وصف مصرف لبنان التباين الحاد بين واقع سوق الائتمان قبل أزمة عام 2019 ووضعه في حزيران 2025، مشيراً إلى أن:
«إجمالي القروض المصرفية القائمة الممنوحة للقطاع الخاص انخفض من نحو 56 مليار دولار في حزيران 2019 إلى 5.5 مليارات دولار في حزيران 2025، أي بتراجع يقارب 90%. ويُظهر ذلك حجم الفجوة التمويلية الهائلة التي تواجهها الشركات والأسر».
وبالنسبة إلى الشركات، فإن التداعيات فورية ومباشرة. فالمورّدون يطالبون بمستحقاتهم، ومواعيد دفع الأجور تحلّ، والمخزون يحتاج إلى تجديد.
وقد تمتلك الشركة زبائن وطلبات شراء، لكنها تفتقر إلى رأس المال التشغيلي اللازم للاستمرار. وعندما تصبح المعاملات مرهونة بالنقد المتوافر فعلياً، يمكن لأزمة سيولة مؤقتة أن تتحول إلى تهديد وجودي للمؤسسة.
وهنا تحديداً، يفتح اليأس الباب أمام المرابين ومستغلّي الحاجة إلى المال.
فالمرابي، أو المقرض الاستغلالي، هو شخص يقدّم الأموال بفوائد مرتفعة بصورة استثنائية، وغالباً خارج نطاق الرقابة التنظيمية الفعّالة، وقد يلجأ إلى الترهيب أو الإكراه لتحصيل ديونه.
ولا تكمن الخطورة في ارتفاع كلفة الاقتراض وحدها، بل في اجتماع الفوائد المرهقة مع الشروط الغامضة وأساليب التحصيل التي تدفع المقترضين إلى الخوف من مواجهة المقرض أو الاعتراض على ممارساته.
من مكتب الصيرفة إلى شبكة الإقراض
تشير شهادات جُمعت في إطار هذا التحقيق إلى أن بعض مكاتب الصيرفة تشكّل نقطة دخول إلى هذه السوق.
فقد يتوجّه شخص يبحث عن المال إلى أحد مكاتب الصيرفة، ليُحال من هناك إلى مقرض خاص. كما تؤكد شهادات أخرى جُمعت لهذا المقال أن بعض الصيارفة يمارسون الإقراض مباشرةً، ويتقاضون فوائد تصل إلى 1% يومياً.
وتتعلق هذه الاتهامات بمشغّلين محددين، ولا تعني أن جميع مؤسسات الصيرفة تشارك في الإقراض الاستغلالي.
لكنها تطرح سؤالاً رقابياً ملحّاً: هل تحوّل بعض الوسطاء العاملين في تداول النقد إلى سماسرة قروض أو مقرضين فعليين؟ وإذا كان الأمر كذلك، فمن هي الجهة التي تشرف على أنشطتهم؟
وتشير الشهادات إلى عمليات إقراض مرتبطة بثلاث جهات رئيسية:
•أبو جودة، الذي يمارس نشاطه التجاري في منطقة الدورة.
•شخصان من عائلة زعيتر في الضاحية الجنوبية لبيروت.
•شخص من عائلة المصري، يتحدّر من طرابلس ويمارس نشاطه في بيروت.
ولا تزال المعلومات المتعلقة بهويات هؤلاء الأشخاص غير مكتملة، إذ إن أصحاب الشهادات كانوا يخشون الإدلاء بإفاداتهم وجهاً لوجه.
وتوحي الشهادات نفسها بوجود تعاون بين بعض المقرضين، بحيث تُنقل الديون المتعثرة إلى جهات تحصيل يُعتقد أنها تمتلك قدرة أكبر على ترهيب المدينين، من خلال استخدام السلاح والتهديد بالعنف الجسدي.
وبذلك، قد يتولى طرف توفير الأموال، وطرف ثانٍ استقطاب الزبائن، فيما يتولى طرف ثالث تحصيل الديون بالقوة أو التهديد.
وإذا ثبتت صحة هذه المعلومات، فإنها تكشف عن شبكة مترابطة للإقراض والتحصيل، لا عن مجرد معاملات مالية منفصلة بين أفراد.
حسابات فخّ المديونية
يمكن للاقتراض بفائدة تبلغ 10% شهرياً أن يحوّل مشكلة مالية قصيرة الأجل إلى عبء يستحيل سداده.
فعلى قرض بقيمة 500 ألف دولار، تبلغ الفوائد الشهرية وحدها 50 ألف دولار.
وإذا دفع المقترض الفوائد شهرياً من دون تسديد أي جزء من أصل الدين، فإنه يكون قد دفع خلال اثني عشر شهراً 600 ألف دولار كفوائد، أي أكثر من قيمة المبلغ الذي اقترضه أساساً، فيما يبقى مديناً بكامل أصل القرض البالغ 500 ألف دولار.
أما إذا أُضيفت الفوائد غير المدفوعة إلى أصل الدين، واحتُسبت الفائدة المركّبة شهرياً، فإن المديونية ترتفع إلى نحو 1.57 مليون دولار بعد سنة واحدة، منها حوالى 1.07 مليون دولار فوائد متراكمة.
ويفترض هذا الحساب عدم تسديد أي دفعات، وعدم فرض رسوم إضافية، واحتساب الفائدة المركّبة شهرياً. أما المبلغ الفعلي المستحق فيعتمد على شروط الاتفاق.
لكن نسبة الفائدة اليومية التي وردت في الشهادات أشد خطورة.
فعند احتساب فائدة بنسبة 1% يومياً على أصل دين ثابت، ومن دون فائدة مركّبة، تبلغ الفوائد خلال ثلاثين يوماً ما يعادل 30% من قيمة القرض.
وبالنسبة إلى قرض بقيمة 500 ألف دولار، يعني ذلك دفع 150 ألف دولار فوائد خلال شهر واحد فقط.
وبالنسبة إلى مؤسسة تعاني أصلاً نقصاً في السيولة، يمكن لهذه الشروط أن تستنزف الأموال الضرورية لدفع مستحقات المورّدين ورواتب الموظفين.
وهكذا، فإن الاقتراض بهدف إبقاء المؤسسة قائمة قد يؤدي، بدلاً من إنقاذها، إلى تسريع إقفالها.
عندما يتحوّل التعثّر في السداد إلى تهديد لمنزل العائلة
تتعلق أكثر الشهادات إثارة للقلق بما يحدث بعد عجز المقترض عن السداد.
فبحسب الروايات المتوافرة، يتعرّض بعض المدينين لتهديدات تطالهم شخصياً أو تطال أفراد عائلاتهم، كما يتعرضون لضغوط لتقديم منازلهم أو أراضيهم ضمانةً للديون.
وتصف بعض الشهادات حالات انتهت بفقدان تلك العقارات.
غير أن تحديد الآليات الدقيقة التي تتم من خلالها هذه العمليات يتطلب مزيداً من التدقيق في عقود القروض والكفالات والسجلات العقارية، فضلاً عن المستندات التي يُشتبه في توقيعها تحت الضغط، والتي امتنع أصحاب الشهادات عن تقديمها خوفاً من التداعيات.
وتؤكد الشهادات أيضاً أن مقرضاً في منطقة الدورة يستطيع نقل دين غير مسدّد أو بيعه إلى جهات تحصيل في الضاحية الجنوبية، حيث يوجد أفراد مسلّحون.
ولا تقتصر الكلفة الاجتماعية على المقترض نفسه.
فأزمة السيولة التي يواجهها صاحب مؤسسة قد تعرّض منزل عائلته للخطر. وقد يجد أقاربه أنفسهم في موقع الكفلاء، أو يتعرضون لضغوط لتسديد دين لم يقترضوه أصلاً.
كما أن الخوف من الانتقام يثني الضحايا عن تقديم الشكاوى، ما يجعل تقدير الحجم الحقيقي لهذه الظاهرة أمراً بالغ الصعوبة.
ومع بدء ظهور هذه الشهادات إلى العلن، بات من الضروري أن تبادر السلطات المختصة إلى فتح تحقيقات عاجلة.
فهذه الممارسات آخذة في الانتشار، وبوتيرة متسارعة.
من أين تأتي أموال الإقراض؟
لا يزال مصدر رؤوس الأموال المستخدمة في عمليات الإقراض هذه مجهولاً.
وتشتبه مصادر في أن بعض الأموال قد يكون مصدرها الاتجار بالمخدرات أو أنشطة غير مشروعة أخرى.
غير أن تتبّع مسارات هذه الأموال يتطلب عملاً استقصائياً إضافياً في بيئة محفوفة بالمخاطر.
وإذا ثبت أن عائدات أنشطة إجرامية تُستخدم لتمويل هذه القروض، فإن التداعيات تتجاوز بكثير مسألة الإقراض الاستغلالي.
فقد تتحول الأموال غير المشروعة إلى إيرادات ناتجة عن الفوائد وإلى ملكيات عقارية، بما يمنح أصحابها عوائد مالية من جهة، ونفوذاً متزايداً على الشركات والعائلات الضعيفة مالياً من جهة أخرى.
اقتصاد نقدي يطوّر سوقه الائتمانية الخاصة
دفع الانهيار المالي في لبنان النشاط الاقتصادي نحو الاعتماد المتزايد على النقد.
لكن الحاجة إلى الائتمان لم تختفِ عندما توقفت المصارف عن تلبيتها.
فالشركات لا تزال تحتاج إلى التمويل خلال الفترة الفاصلة بين شراء البضائع وتحصيل أثمانها، كما أن الأسر لا تزال تواجه حالات طارئة تتجاوز مدخراتها المتاحة.
وعندما تعجز المؤسسات المالية الخاضعة للرقابة عن تلبية هذه الحاجات، يدخل لاعبون آخرون إلى السوق، ويفرضون شروطهم مستفيدين من حالة اليأس.
وهنا يكمن التحدي الجديد الذي يواجه الاقتصاد النقدي اللبناني: فالتداول النقدي غير المنظّم بدأ يولّد سوقاً ائتمانية موازية.
وعندما تقوم هذه السوق على الإكراه والتهديد، قد يجد المقترضون أنفسهم أمام مقايضة خطيرة: الحصول على سيولة فورية مقابل خسارة طويلة الأمد في الدخل والممتلكات والأمان الشخصي.
ولا يمكن احتواء هذه الظاهرة بمجرد فرض قيود على التعاملات النقدية.
فالسلطات مطالبة بالتحقيق في التهديدات المزعومة وعمليات نقل الملكيات العقارية تحت الإكراه، وتوفير آلية موثوقة وآمنة تتيح للمقترضين الإبلاغ عن الانتهاكات، فضلاً عن التدقيق في أنشطة مؤسسات الصيرفة التي يُشتبه في تورطها بالإقراض أو إحالة الزبائن إلى المقرضين.
كذلك، يتعيّن على المحققين الماليين تتبّع مصادر رؤوس الأموال المستخدمة في هذه القروض، والتمييز بين التمويل الخاص المشروع والعمليات الاستغلالية أو الإجرامية.
وفي موازاة ذلك، يحتاج لبنان إلى مصارف قادرة على أداء وظائفها، تتمتع برسملة كافية، وتستطيع تمويل الشركات القابلة للاستمرار والأسر التي تحتاج إلى الائتمان.
ويجب أن تشكّل استعادة الإقراض جزءاً أساسياً من خطة موثوقة للتعافي المصرفي، تعالج الخسائر ومطالبات المودعين بحقوقهم.
فلا يمكن لاقتصاد حديث أن يحافظ على الاستثمار والتوظيف والنمو إذا كانت الشركات مضطرة إلى تمويل كل معاملة من السيولة النقدية المتوافرة لديها مسبقاً.
وكلما طال أمد تعذّر الوصول إلى الائتمان المشروع، تعزّز موقع المقرضين المستعدين لاستغلال حاجة الناس ويأسهم.
لقد حرم الانهيار المصرفي اللبناني المواطنين أصلاً من الوصول إلى مدخراتهم.
ولا يجوز أن ينتهي الأمر أيضاً بجعلهم رهائن لدائنين قادرين على تحويل أزمة سيولة مؤقتة إلى خسارة منزل العائلة وممتلكاتها.